
Si compras en preconstrucción o planos, tarde o temprano llega la pregunta: “¿y cómo pago el saldo cuando me entreguen?”. Muchos compradores resuelven esa parte con un préstamo hipotecario de un banco dominicano, y otros prefieren pagarlo con recursos propios. Aquí te explico cómo funciona, qué rangos se están manejando y qué debes preguntar antes de contar con ese financiamiento.
Primero: qué es “el saldo”
En la mayoría de los proyectos en planos, el plan de pago se divide en tres partes: la separación, las cuotas durante la construcción y un saldo final que se paga al momento de la entrega. Ese último pago suele ser el más grande, y es el que muchos compradores financian con un banco.
Cuánto puede financiar un banco
Depende de tu perfil, sobre todo de si eres dominicano o residente, o extranjero no residente:
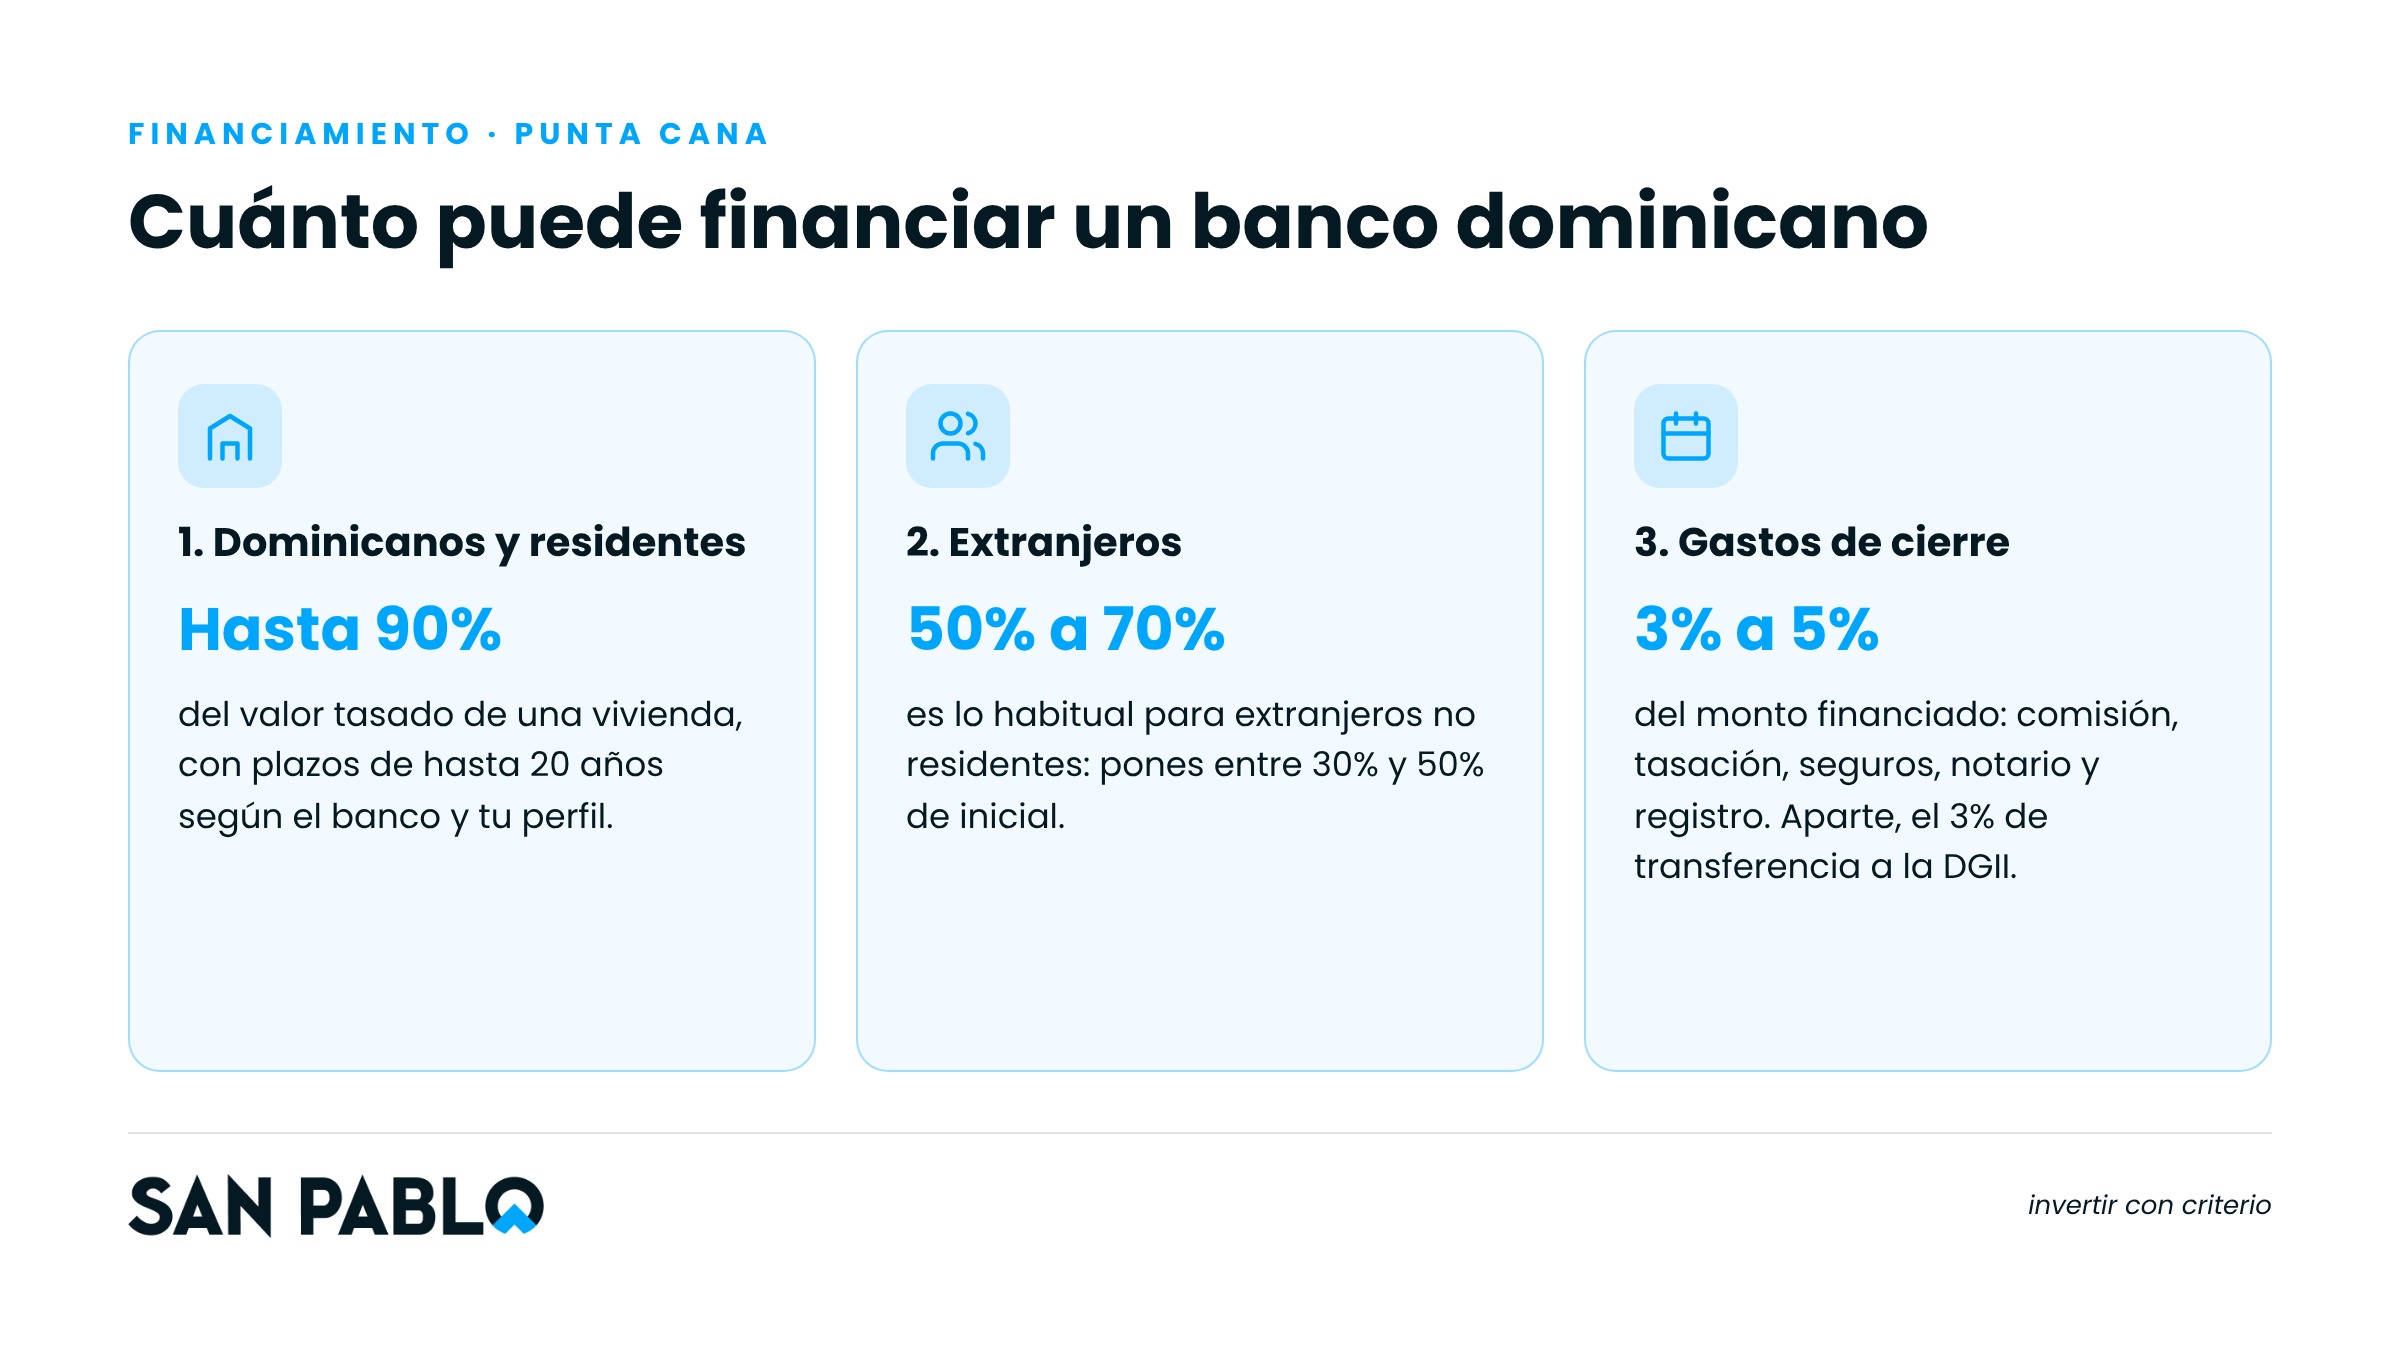
Residentes y dominicanos (incluso los que viven en el exterior): con ingresos comprobables, los bancos pueden financiar porcentajes más altos, hasta cerca del 90% del valor tasado de una vivienda. Por ejemplo, Banreservas anunció en julio de 2026 financiamiento de hasta 90% para vivienda, con plazos de hasta 20 años y tasas desde 8% para vivienda de bajo costo y entre 8.85% y 13.85% para otras viviendas.
Extranjeros no residentes: lo habitual es que el banco financie entre 50% y 70% del valor, es decir, que pongas entre 30% y 50% de inicial, con plazos de 10 a 20 años (15 es el más común) y tasas entre 9% y 13.5%.
Para tener una referencia general, el Banco Central reporta que la tasa promedio de los bancos múltiples en préstamos hipotecarios estuvo alrededor de 11.9% en enero de 2026.
Importante: son rangos de referencia. Cada banco evalúa tu caso y puede aprobar menos, o condiciones distintas. Lo confirmas con una precalificación, no con un anuncio.
Cuánto cuesta el trámite
Además de la cuota mensual, un préstamo hipotecario trae gastos de cierre. Los rangos que se manejan son:
Comisión de apertura: entre 1% y 2% del monto financiado.
Tasación (avalúo) del inmueble: entre US$300 y US$800.
Seguro de vida y seguro contra incendio y desastres, que normalmente son obligatorios.
Notario, legalización y registro del gravamen hipotecario.
Impuesto de transferencia de título: 3% que se paga a la DGII (Dirección General de Impuestos Internos). Muchos bancos ofrecen la opción de incluirlo en el monto a financiar y pagarlo junto con las cuotas, lo cual es un beneficio.
Sin contar el impuesto de transferencia, calcula entre 3% y 5% del monto financiado en costos adicionales.
Qué documentos te van a pedir
Pasaporte o cédula, según tu situación migratoria, y RNC si aplica.
Comprobantes de ingresos: cartas de trabajo o nóminas, declaraciones de impuestos de los últimos años y, si eres independiente, estados financieros.
Estados de cuenta bancarios recientes e historial de crédito.
Documentos de la propiedad: contrato de compraventa o promesa de venta, certificación de título, certificación de IPI al día y tasación (avalúo).
Si vives fuera del país, te pueden pedir además comprobante de residencia y referencias bancarias de tu país de origen.
¿Cuánto debería ser mi cuota?
Una regla muy usada es que la cuota no supere entre 30% y 35% de tus ingresos netos mensuales. Con US$8,000 netos al mes y sin otras deudas, el tope estaría entre US$2,400 y US$2,800. A una tasa de 11% y 15 años, eso soporta un préstamo de aproximadamente US$210,000. Es un ejemplo para que hagas tu cuenta, no una aprobación.
Los tiempos importan
La precalificación suele tomar entre una y dos semanas, y el trámite formal entre cuatro y ocho semanas. Como el banco necesita certificación de título y tasación (avalúo) del inmueble, pregunta a cada entidad en qué momento del proyecto acepta tu solicitud. Lo que no conviene es esperar a que te avisen de la entrega para recién empezar a averiguar.
Antes de contar con el préstamo
Haz la precalificación con al menos dos bancos antes de firmar la promesa de venta, no después.
Compara más que la tasa: comisión de apertura, seguros, plazo y si la tasa es fija o variable.
Si tus ingresos son en dólares, pregunta por préstamos en dólares. Si son en pesos, ten en cuenta el riesgo cambiario.
Ten un plan B para el saldo: ahorro propio, o un refinanciamiento. Que el banco apruebe menos de lo esperado es un escenario posible.
Una opción que usan muchos clientes desde Estados Unidos. En nuestra experiencia, muchos clientes que viven en Estados Unidos y ya tienen propiedad allá toman el equity acumulado en esa propiedad con un préstamo en Estados Unidos, saldan aquí con ese dinero y siguen pagando su deuda allá. Es una opción que solemos recomendar. Lo que no se puede es tomar un préstamo hipotecario en un banco extranjero con garantía sobre un título dominicano.
Preguntas frecuentes
¿Un extranjero puede obtener un préstamo hipotecario en República Dominicana? Sí, varias entidades financian a extranjeros, normalmente con un menor porcentaje de financiamiento que a un dominicano.
¿Puedo financiar el 100%? No es lo habitual. Siempre hay una inicial, y para extranjeros suele ser mayor.
¿Cuánto tarda en aprobarse? Entre una y dos semanas la precalificación y entre cuatro y ocho el trámite formal.